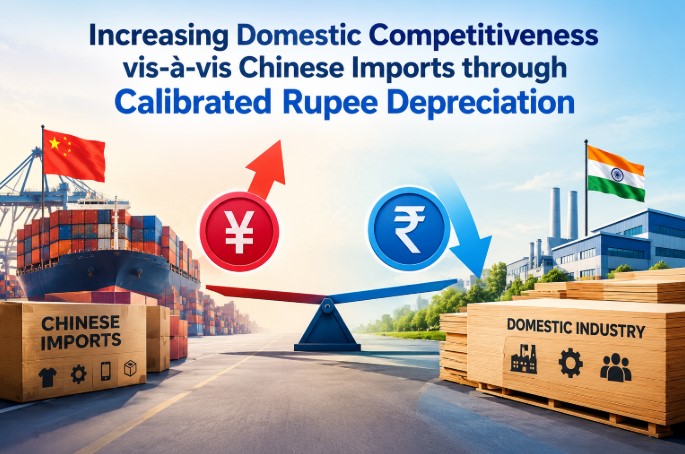
चीनी आयातों के मुकाबले घरेलू प्रतिस्पर्धा बढ़ाने के लिए नियंत्रित अवमूल्यन की जरूरत
- अक्टूबर 16, 2026
- 0
डॉलर की तुलना में रुपये के अवमूल्यन ने बाज़ारों में कुछ चिंता पैदा की है।
लेकिन ऐसा नहीं होना चाहिए। आर्थिक दृष्टिकोण से, मजबूत मुद्रा को मजबूत अर्थव्यवस्था समझना एक भूल है। वर्तमान व्यापक आर्थिक परिदृश्य में रुपये का नियंत्रित (कैलिब्रेटेड) अवमूल्यन न केवल अनिवार्य है बल्कि वांछनीय भी है।
एक्सचेंज रेट आमतौर पर अर्थव्यवस्था के “शॉक एब्ज़ॉर्बर” की तरह काम करते हैं-ताकि बाहरी दबाव या आर्थिक बुनियादी बदलावों का प्रभाव दूसरे संवेदनशील आर्थिक क्षेत्रों पर न पड़े।
यदि एक्सचेंज रेट का परिवर्तन “बाहरी संतुलन” को ठीक कर देता है-तो मौद्रिक नीति (monetary policy) और राजकोषीय नीति (fiscal policy) “आंतरिक संतुलन” पर ध्यान दे सकती है।
चीन इस समय भारी क्षमता-अधिशेष (excess capacity) से जूझ रहा है। अमेरिका द्वारा चीनी सामान पर टैरिफ बढ़ाने के बाद चीन अब तेजी से अपने निर्यात दुनिया के बाकी हिस्सों में भेज रहा है। पहले से ही भारत के चीन व हांगकांग से आयात लगातार बढ़ रहे हैं-भारत का दोनों के साथ व्यापार घाटा महामारी से पहले $58 बिलियन से बढ़कर 2024-25 में $114 बिलियन हो गया है।
महामारी के बाद नाममात्र मूल्यों में रुपये की युआन के मुकाबले मूल्यह्रास (depreciation) 15 प्रतिशत हुआ है, लेकिन चीनी अर्थव्यवस्था में चल रही मुद्रास्फीति-घटती प्रवृत्ति (deflation) के कारण वास्तविक विनिमय दर में भारत का 10 प्रतिशत मूल्यवृद्धि हुआ है।
चीनी सामान वास्तविक रूप से और सस्ते हो गए हैं भारतीय विकल्प (domestic substitutes) कम प्रतिस्पर्धी हो गए हैं, टैरिफ लगाने से बेहतर है मुद्रा अवमूल्यनः यदि भारत चीन के आयात पर टैरिफ लगाता है-तो यह निर्यातकों को नुकसान पहुँचाता है, क्योंकि उन्हें भी महंगे इनपुट पड़ते हैं। आयातकों व निर्यातकों दोनों के लिए तटस्थ रहता है लेकिन चीनी आयात महंगे हो जाते हैं घरेलू उत्पादन और आकर्षक बनता है
सारांश
इन सभी कारणों से जरूरी है कि रुपये के नियंत्रित अवमूल्यन का विरोध न किया जाए।

 English
Ply insight launched on March 2018 with a vision to make a platform to collaborate plywood MDF, Laminate, machinery manufactures with dealers in the Trade.
Categories
Useful Links
Follow Us